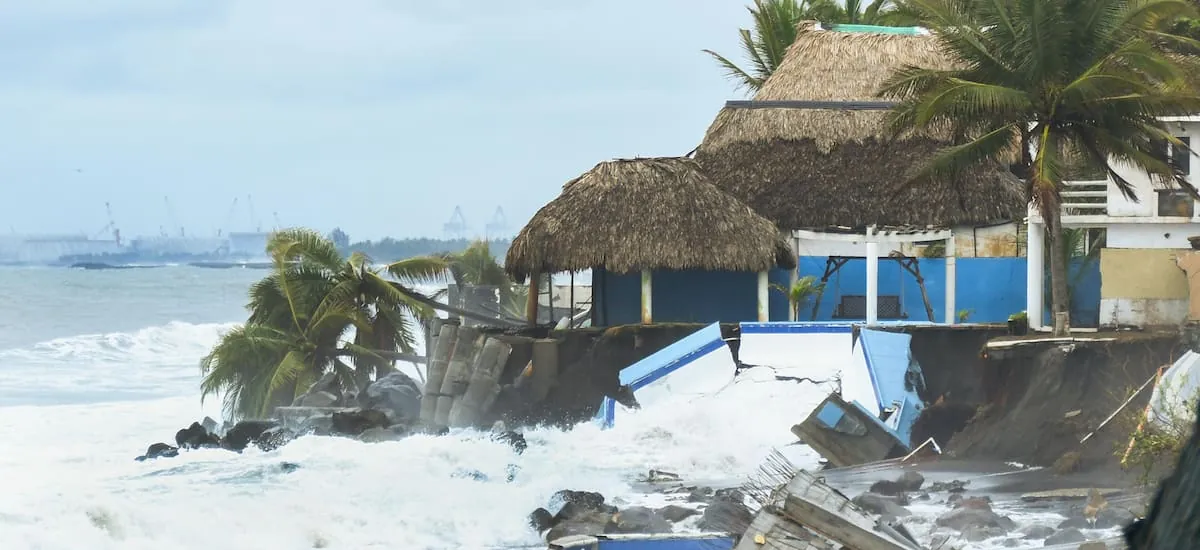
Seguros paramétricos: cómo financiar la recuperación tras un huracán
Las pérdidas económicas provocadas por fenómenos naturales y la baja cobertura aseguradora representan uno de los principales riesgos para la recuperación de las empresas después de un desastre. Ante esta situación, los seguros paramétricos emergen como una alternativa que permite acceder con mayor rapidez a recursos financieros para reanudar operaciones tras eventos meteorológicos extremos, como el huracán Trudy que afectó el Pacífico mexicano.
Según la Comisión Nacional del Agua (Conagua), el huracán Trudy generó lluvias intensas, vientos fuertes y oleaje en varias regiones del país. Aunque el sistema se debilitó y se alejó de las costas mexicanas, sus efectos volvieron a poner de manifiesto la necesidad de contar con mecanismos de respuesta financiera ágiles ante este tipo de contingencias.
Las consecuencias de estos eventos suelen ir más allá de los daños físicos inmediatos, al afectar infraestructura crítica, interrumpir cadenas productivas y comprometer los ingresos de empresas ubicadas en zonas de alto riesgo natural. De acuerdo con Swiss Re, las catástrofes naturales generaron en 2025 pérdidas económicas mundiales por US$ 220.000 millones, de los cuales US$ 113.000 millones no estaban asegurados. Además, el Swiss Re Institute proyecta que los factores estructurales que impulsan estas pérdidas —como la concentración de activos en zonas vulnerables, especialmente costeras— podrían generar un crecimiento anual de entre 5% y 7% a largo plazo.
Frente a este escenario, los seguros paramétricos se posicionan como un complemento a las pólizas tradicionales. A diferencia de los seguros convencionales, estos instrumentos activan el pago de manera automática cuando se cumplen parámetros objetivos predeterminados, como cierta velocidad del viento o un nivel específico de precipitación. Sectores como el turismo y la energía, particularmente expuestos a fenómenos extremos, pueden beneficiarse de esta herramienta para mitigar el impacto económico de las interrupciones operativas.
Aunque no reemplazan a las coberturas tradicionales, los seguros paramétricos pueden formar parte de una estrategia integral de gestión de riesgos. Su efectividad depende de los parámetros definidos, los riesgos cubiertos y las condiciones del contrato. En un contexto de aumento sostenido de las pérdidas por catástrofes naturales, ampliar el acceso a este tipo de mecanismos resulta clave para reducir la vulnerabilidad económica de las empresas y acelerar su recuperación tras eventos como huracanes.